Benefity w JDG na ryczałcie: karta sportowa, pakiet medyczny i podatek
Multisport i prywatna opieka medyczna od klienta wyglądają na prezent, ale dla przedsiębiorcy na ryczałcie są przychodem. Wyjaśniamy, jaką stawką je opodatkować, kiedy podnoszą składkę zdrowotną i jak rozliczyć benefity dla własnych pracowników.
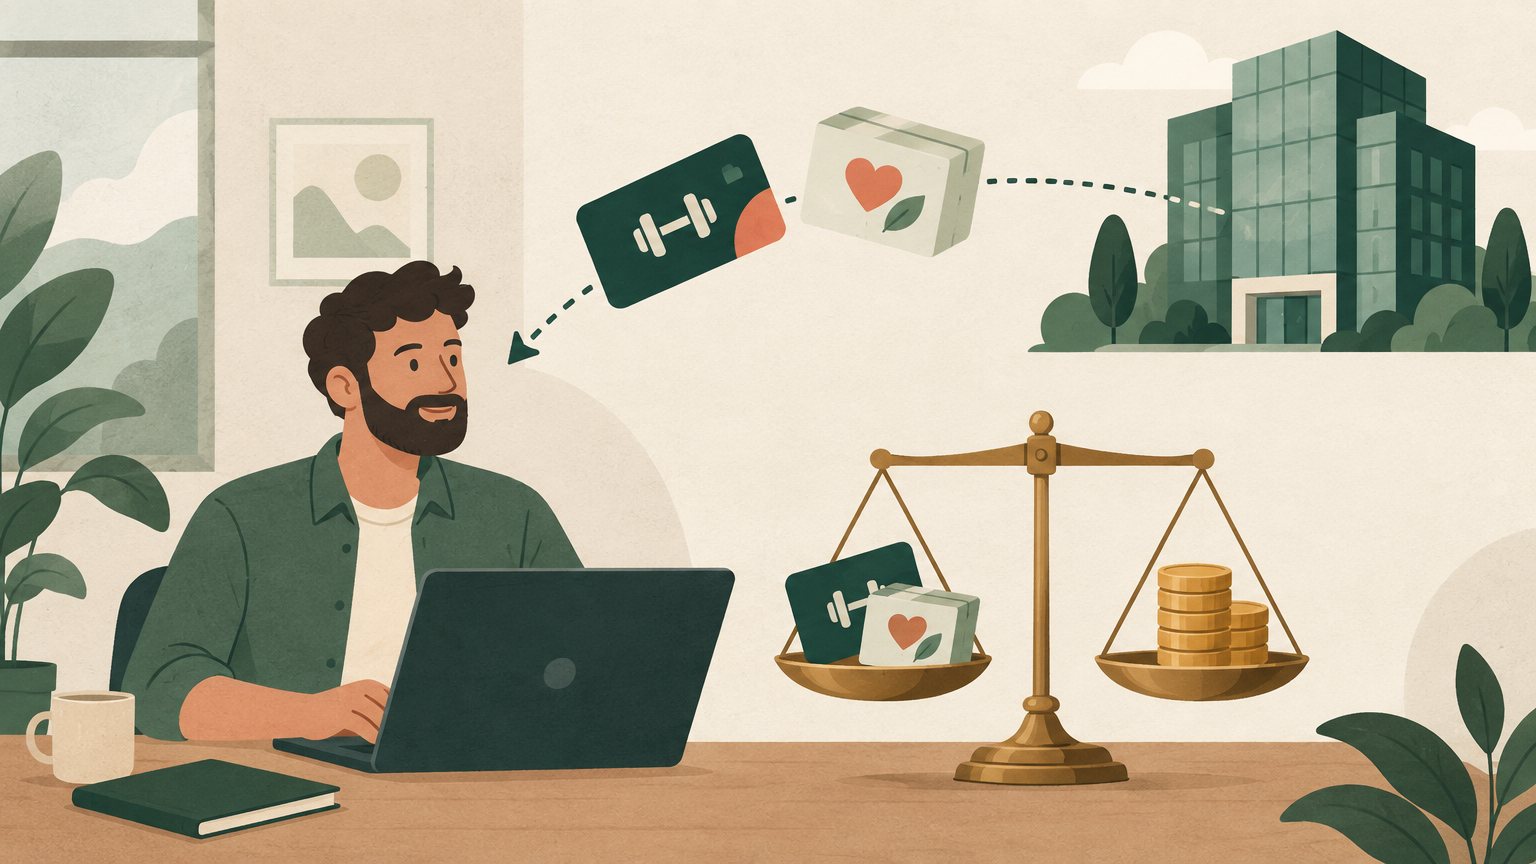
Marta jest programistką i od dwóch lat pracuje na B2B. Rozlicza się ryczałtem 12%, a klient do wynagrodzenia dorzuca kartę Multisport i pakiet w prywatnej przychodni. Wygląda to na miły dodatek bez formalności. Tymczasem dla jednoosobowej działalności gospodarczej (JDG) taki benefit jest przychodem: trzeba go wpisać do ewidencji, zapłacić od niego podatek, a w niektórych przypadkach podnosi on również składkę zdrowotną na cały rok.
W tym artykule wyjaśniamy trzy sytuacje, które w praktyce biura rachunkowego mylą się najczęściej: benefit otrzymany od klienta, benefit kupiony dla siebie oraz benefit, który JDG daje swoim pracownikom lub współpracownikom. Każdą pokazujemy na liczbach z 2026 roku.
Benefit od klienta B2B to przychód z działalności
Ustawa o podatku dochodowym od osób fizycznych zalicza do przychodów z działalności gospodarczej wartość otrzymanych świadczeń w naturze i innych nieodpłatnych świadczeń (art. 14 ust. 2 pkt 8). Karta sportowa, pakiet medyczny, ubezpieczenie na życie czy abonament na naukę języka opłacone przez kontrahenta mieszczą się w tej definicji. Przedsiębiorca na ryczałcie płaci podatek od przychodów z działalności, więc ten przychód również podlega opodatkowaniu (ustawa o zryczałtowanym podatku dochodowym, art. 6 ust. 1).
Klient nie wystawia z tego tytułu PIT-8C ani PIT-11. Informacja PIT-8C dotyczy przychodów z innych źródeł, a nie z działalności gospodarczej. Obowiązek ujęcia benefitu w ewidencji przychodów spoczywa więc na samym przedsiębiorcy. W praktyce warto poprosić klienta o comiesięczną informację o wartości świadczenia, bo bez niej nie da się poprawnie wypełnić ewidencji.
Jaka stawka ryczałtu: 3% czy stawka z faktury?
Dla nieodpłatnych świadczeń ustawa przewiduje osobną stawkę 3% (art. 12 ust. 1 pkt 7 lit. e ustawy o ryczałcie, który odsyła do art. 14 ust. 2 pkt 8 ustawy o PIT). Dyrektor Krajowej Informacji Skarbowej konsekwentnie to potwierdza, także dla osób, których główna działalność ma wyższą stawkę. Przykłady: interpretacja dla programisty na 12% z 21 lutego 2025 r. oraz interpretacja dla lekarza na 14% z 7 maja 2026 r., w której organ wprost pisze, że 3% stosuje się niezależnie od stawki właściwej dla podstawowej działalności.
Jest jednak warunek, powtarzany we wszystkich tych interpretacjach. Benefit nie może być częścią wynagrodzenia za usługi: nie jest elementem kalkulacji stawki, umowa nie opisuje go jako formy zapłaty, a bez niego wynagrodzenie byłoby takie samo. Jeżeli umowa mówi na przykład „stawka godzinowa 150 zł oraz pakiet medyczny jako część wynagrodzenia”, pojawia się ryzyko, że urząd potraktuje benefit jak zapłatę za usługę i zastosuje stawkę z faktury. Zanim podpiszesz aneks, przeczytaj, jak opisano w nim benefity.
Jak ustalić wartość benefitu
- Gdy klient kupuje usługę od dostawcy (karta sportowa, abonament medyczny), wartością jest cena zakupu zapłacona przez klienta (art. 11 ust. 2a pkt 2 ustawy o PIT).
- Gdy dopłacasz część ceny, na przykład klient potrąca ją z Twojej faktury, przychodem jest tylko różnica (art. 11 ust. 2b). Jeżeli płacisz całą cenę, przychodu nie ma.
- Symboliczna opłata, na przykład 1 zł miesięcznie, nie zmienia sytuacji: przychodem pozostaje wartość pomniejszona o tę złotówkę.
- Przychód powstaje w miesiącu, w którym benefit został Ci udostępniony, a nie dopiero wtedy, gdy z niego skorzystasz.
Przykład: ile kosztuje Multisport i pakiet medyczny na ryczałcie
Wróćmy do Marty. Klient płaci za jej kartę sportową 180 zł miesięcznie, a za pakiet medyczny 120 zł. Umowa nie łączy tych świadczeń z wynagrodzeniem.
| Pozycja | Miesięcznie | Rocznie |
|---|---|---|
| Wartość benefitów (przychód) | 300 zł | 3 600 zł |
| Ryczałt 3% | 9 zł | 108 zł |
| Dla porównania: ryczałt 12%, gdyby benefit był częścią wynagrodzenia | 36 zł | 432 zł |
Sam podatek jest niewielki. Znacznie droższa bywa składka zdrowotna, o której wiele osób zapomina.
Benefit może podnieść składkę zdrowotną na cały rok
Składka zdrowotna ryczałtowca zależy od rocznego przychodu, pomniejszonego o odliczone składki społeczne (ustawa o świadczeniach opieki zdrowotnej, art. 81 ust. 2e-2g). Przychód z benefitów jest przychodem w rozumieniu ustawy o ryczałcie, więc liczy się do progów. W 2026 roku podstawą jest przeciętne wynagrodzenie z IV kwartału 2025 r., czyli 9 228,64 zł:
| Roczny przychód | Podstawa | Składka miesięcznie |
|---|---|---|
| do 60 000 zł | 60% przeciętnego wynagrodzenia | 498,35 zł |
| powyżej 60 000 zł do 300 000 zł | 100% | 830,58 zł |
| powyżej 300 000 zł | 180% | 1 495,04 zł |
Przykład: drugi przedsiębiorca pracuje na B2B w niepełnym wymiarze i ma 58 500 zł przychodu z faktur po odliczeniu składek społecznych. Bez benefitów zostaje w pierwszym progu. Po doliczeniu 3 600 zł z karty sportowej i pakietu medycznego ma 62 100 zł i przechodzi do drugiego progu. Składka rośnie o 332,23 zł miesięcznie, czyli o 3 986,76 zł w skali roku. To ponad 36 razy więcej niż ryczałt 3% od tych samych benefitów. Różnicę za miesiące opłacone według niższej stawki dopłaca się w rocznym rozliczeniu składki zdrowotnej.
Jeżeli Twój przychód jest blisko granicy 60 000 zł albo 300 000 zł, policz benefity, zanim je przyjmiesz. Czasem bardziej opłaca się dopłacać do karty samodzielnie.
A jeżeli rozliczasz się na skali albo podatkiem liniowym?
Benefit od klienta jest przychodem z działalności także na skali podatkowej (12% i 32%) oraz na podatku liniowym (19%). Nie ma tu osobnej, niższej stawki: wartość świadczenia powiększa dochód, od którego płacisz podatek i składkę zdrowotną (9% na skali, 4,9% na liniowym). Kosztem uzyskania przychodu ten sam benefit nie jest, bo nic za niego nie płacisz.
Benefit kupiony dla siebie: czy to koszt?
Na ryczałcie nie ma kosztów uzyskania przychodu. Przychód pomniejszają tylko składki społeczne, połowa zapłaconej składki zdrowotnej i niektóre ulgi (art. 11 ust. 1 i 1c ustawy o ryczałcie). Karta sportowa czy pakiet medyczny kupione przez właściciela dla siebie nie obniżą więc podatku, nawet jeśli faktura jest wystawiona na firmę.
Na skali i liniowym organy podatkowe co do zasady uznają takie wydatki za osobiste. W 2025 i 2026 roku Dyrektor KIS kilkukrotnie odmówił zaliczenia do kosztów indywidualnego abonamentu medycznego przedsiębiorcy. Wyjątki dotyczą sytuacji, w których sprawność fizyczna jest warunkiem wykonywania usług, na przykład u instruktora sportu. Badania medycyny pracy są obowiązkiem pracodawcy wobec pracowników i nie obejmują właściciela JDG. Podatku VAT od takich zakupów również nie odliczysz, bo nie służą sprzedaży opodatkowanej.
JDG jako pracodawca: benefity dla pracowników
Gdy to Ty dajesz benefit pracownikowi, sytuacja się odwraca. Wartość karty sportowej lub pakietu medycznego jest przychodem pracownika ze stosunku pracy (art. 12 ust. 1 ustawy o PIT). Jako płatnik doliczasz ją do wynagrodzenia, pobierasz zaliczkę na podatek i wykazujesz w PIT-11. Co do zasady benefit wchodzi też do podstawy składek ZUS, chyba że obejmuje go zwolnienie z rozporządzenia w sprawie podstawy wymiaru składek.
Przykład: pracownik zarabia 6 000 zł brutto, a firma płaci za jego kartę sportową 180 zł. Zaliczkę na podatek i składki ZUS liczy się od 6 180 zł. Gotówki pracownik dostaje mniej niż przy samej pensji, bo składki i podatek od benefitu pokrywa z wynagrodzenia. Warto mu to wyjaśnić przed przyznaniem karty.
Co jest zwolnione w 2026 roku
- Świadczenia z zakładowego funduszu świadczeń socjalnych (ZFŚS): zwolnione z PIT do 1 000 zł rocznie na pracownika (art. 21 ust. 1 pkt 67 ustawy o PIT) i ze składek ZUS bez limitu kwotowego (§ 2 ust. 1 pkt 19 rozporządzenia). Warunkiem jest finansowanie w całości z funduszu i zasady socjalne, czyli uzależnienie od sytuacji życiowej pracownika. Pracodawca zatrudniający mniej niż 50 osób nie musi tworzyć funduszu i mała JDG zwykle go nie ma: bez funduszu oba zwolnienia nie działają, a karta sportowa nazwana „socjalną” pozostaje zwykłym przychodem pracownika.
- Posiłki: finansowanie posiłków jest zwolnione ze składek ZUS do 450 zł miesięcznie (§ 2 ust. 1 pkt 11). Z PIT zwykłe dofinansowanie obiadów nie jest zwolnione, wyjątek dotyczy posiłków wynikających z przepisów BHP.
- Medycyna pracy: obowiązkowe badania nie są przychodem pracownika. Gdy pakiet medyczny obejmuje medycynę pracy i opiekę prywatną, przychodem jest tylko część prywatna.
- Imprezy integracyjne: według wyroku Trybunału Konstytucyjnego K 7/13 przychód powstaje, gdy pracownik przyjął świadczenie dobrowolnie, w swoim interesie i da się przypisać mu konkretną wartość. Wydarzenie otwarte dla wszystkich zwykle tych warunków nie spełnia.
Uwaga dla pracodawcy na ryczałcie: ponieważ nie ma tu kosztów, benefit dla pracownika nie obniża Twojego podatku. Płacisz za kartę, a dodatkowo część składek ZUS od jej wartości, bez żadnej korzyści podatkowej po stronie firmy.
Benefity dla zleceniobiorców i współpracowników B2B
Zleceniobiorca, który dostaje kartę sportową, uzyskuje przychód z działalności wykonywanej osobiście (art. 13 pkt 8 ustawy o PIT). Zleceniodawca pobiera zaliczkę na podatek i wykazuje świadczenie w PIT-11, a nie w PIT-8C.
Przy współpracownikach B2B pojawia się napięcie, o którym warto wiedzieć. Dla odbiorcy korzystniej, gdy benefit nie jest częścią wynagrodzenia, bo wtedy stosuje stawkę 3%. Dla firmy, która rozlicza koszty, bezpieczniej, gdy benefit jest elementem wynagrodzenia z umowy: interpretacje wydane w 2024 i 2025 roku pozwalały wtedy zaliczyć go do kosztów, a 11 maja 2026 r. (0111-KDIB1-3.4010.40.2026.2.DW) organ odmówił tego w sprawie, w której benefit nie był częścią wynagrodzenia. Te interpretacje dotyczyły spółek na CIT, ale ta sama logika kosztów obowiązuje w PIT. Zapis w umowie wpływa więc na podatek obu stron i dobrze ustalić go wspólnie.
VAT od benefitów
Nieodpłatne przekazanie pracownikom usług na ich cele osobiste, na przykład kart sportowych, może zostać potraktowane jak odpłatne świadczenie usług (art. 8 ust. 2 pkt 2 ustawy o VAT). Jeżeli pracownik dopłaca do karty, firma w praktyce odsprzedaje mu usługę (art. 8 ust. 2a): od dopłaty nalicza VAT, a VAT z faktury dostawcy może odliczyć. Usługi medyczne są zwykle zwolnione z VAT (art. 43 ust. 1 pkt 18, 19 i 19a), więc przy pakietach medycznych problem pojawia się rzadko. Sposób rozliczenia kart sportowych ustal z księgowym przed pierwszym zakupem.
Lista kontrolna dla przedsiębiorcy
- Sprawdź w umowie z klientem, czy benefit jest opisany jako część wynagrodzenia.
- Poproś klienta o miesięczną informację o cenie zakupu karty lub pakietu i o ewentualnej Twojej dopłacie.
- Wpisz benefit do ewidencji przychodów w miesiącu udostępnienia, ze stawką 3%.
- Policz roczny przychód razem z benefitami i porównaj go z progami 60 000 zł i 300 000 zł składki zdrowotnej.
- Jeżeli zatrudniasz, uwzględnij wartość benefitów na liście płac i w PIT-11, a zwolnienia stosuj tylko wtedy, gdy spełniasz ich warunki.
Najczęstsze pytania
Czy mogę zrezygnować z benefitu, żeby nie płacić podatku?
Tak. Jeżeli nie przyjmujesz karty ani pakietu, przychód nie powstaje. Możesz też płacić za nie samodzielnie, na przykład przez potrącenie z faktury, wtedy przychód zmniejsza się o Twoją dopłatę.
Co, jeśli klient nie podaje wartości benefitu?
Zapytaj o nią na piśmie. Ustawa wiąże wartość z ceną zakupu przez klienta, więc szacunek według cennika dostawcy jest tylko rozwiązaniem awaryjnym, które warto opisać w dokumentacji.
Czy benefit od klienta wlicza się do limitu ryczałtu?
Tak, to przychód z działalności, więc wlicza się do limitu uprawniającego do ryczałtu, podobnie jak do progów składki zdrowotnej.
Nie wiesz, jak opisać benefity w umowie albo czy przekroczysz próg składki zdrowotnej? Skontaktuj się z OK-Service, a policzymy to na Twoich liczbach.
Materiał przygotowano 7 października 2026 roku na podstawie ustaw w brzmieniu obowiązującym w tym dniu oraz interpretacji Dyrektora KIS. Przedstawia ogólne zasady; konkretna sytuacja może wymagać indywidualnej analizy.